こどもNISAって最近よく聞くけど、結局どんな制度なの・・・?
2027年1月から始まる、子ども名義で使える新しいNISA制度だよ。
教育費の準備にも使える制度だから、今回は仕組みから実際にいくら貯まるかのシミュレーション、そして知っておきたい注意点まで、まとめて解説するね。
こどもNISAの概要
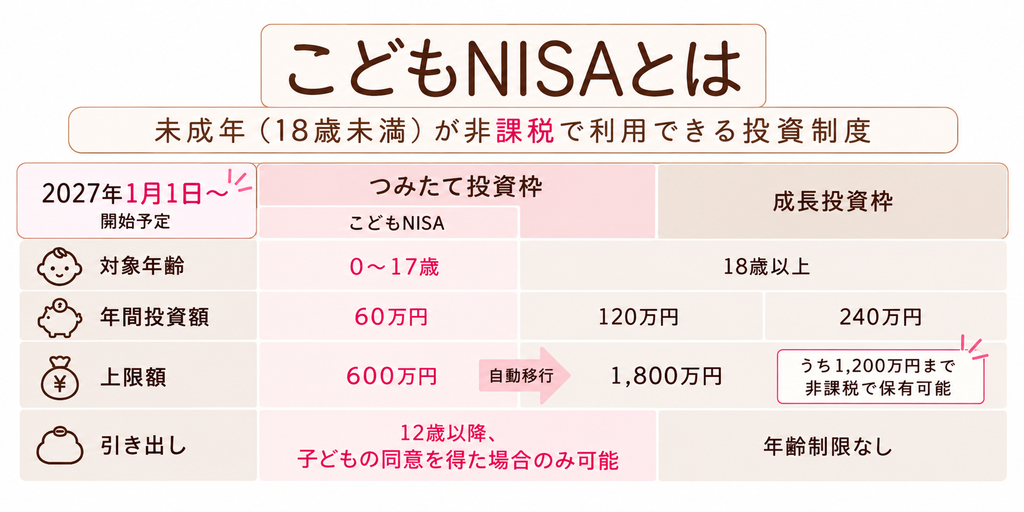
ポイントは、個別株の購入はできず、積立投資のみということ。
旧ジュニアNISA(2023年末で廃止)とは違う制度なので、別物として理解しておく必要があるよ。
口座開設の申し込みは証券会社によって異なり、2026年10月から受付を始まってるところもあるので、気になる人は早めにチェックしてみてね。
【シミュレーション】18歳になったときいくらになる?
0歳から18歳まで、年率5%で運用できたと仮定して、積立額別にシミュレーションしてみたよ(あくまで試算で、実際の運用成果を保証するものではありません)。
| 月々の積立額 | 投資元本(合計) | 18歳時点の資産(目安) | 運用益(目安) |
|---|---|---|---|
| 月1万円 | 216万円 | 約349万円 | 約133万円 |
| 月3万円 | 648万円 | 約1,048万円 | 約400万円 |
| 月5万円(上限) | 600万円 | 約1,157万円 | 約557万円 |
月5万円の元本が600万円なのはなぜ?
それはね、上限があるからだよ。
月5万円(年間60万円)を積み立てると、10年目で非課税保有限度額の600万円に到達しちゃうの。
その後は新規の積立ができなくなって、残りの8年間はそのまま据え置きで運用が続く形になるよ。
面白いのは、月5万円のケースの方が「運用益の割合」が一番大きいこと。
早い時期にまとまった元本を入れて、あとは長く放置するほうが、複利の効果をより長く受けられるからなんだよねー✌
こどもNISAで知っておきたいリスク・注意点
メリットが大きい制度だけど、始める前に知っておきたいリスクもいくつかあります。
① 元本割れのリスク
投資信託での運用なので、当然ながら値下がりして元本割れする可能性もあります。
「非課税」はあくまで税金がかからないという意味で、絶対に増える保証ではないよ。
② 12歳未満は基本的に引き出せない
払出しは「12歳以降、子どもの同意を得た場合」のみ可能という方針。
つまり、12歳になるまでは家計が急にピンチになっても、このお金には基本的に手をつけられないということ。
教育費以外の急な出費に備える貯金とは、分けて考える必要があるよ。
③ 金融機関を途中で変更しにくい可能性
証券会社によっては、こどもNISA口座を開設した金融機関を途中で変更できない可能性があるといわれています(詳細は証券会社の案内待ち)。どこで口座を作るか、最初によく比較しておきたいポイント。
④ 18歳になったら「本人のお金」になる
これが一番気になるかも・・・
一生懸命学費にって思ってても子どものお金なんだよね💦
こどもNISAは18歳になると自動的に成人のNISA(非課税保有限度額1,800万円)の枠に移行する。
つまり、口座の名義も運用方針も、最終的には子ども自身のもの。
親が「教育費のために」とコツコツ積み立てたお金でも、18歳になった時点で法律上は子ども本人の財産。
極端な話、本人が車を買ったり、遊びに使ったりすることも、止められないんだよね。
実はこれ、海外の実例でも証明されてるの。
イギリスには2002〜2011年に「Child Trust Fund」という、こどもNISAと似た子ども名義の投資・貯蓄制度があったんだけど、2020年以降、対象者が次々と18歳になって、実際の使い道の調査結果が出てるんだよね。
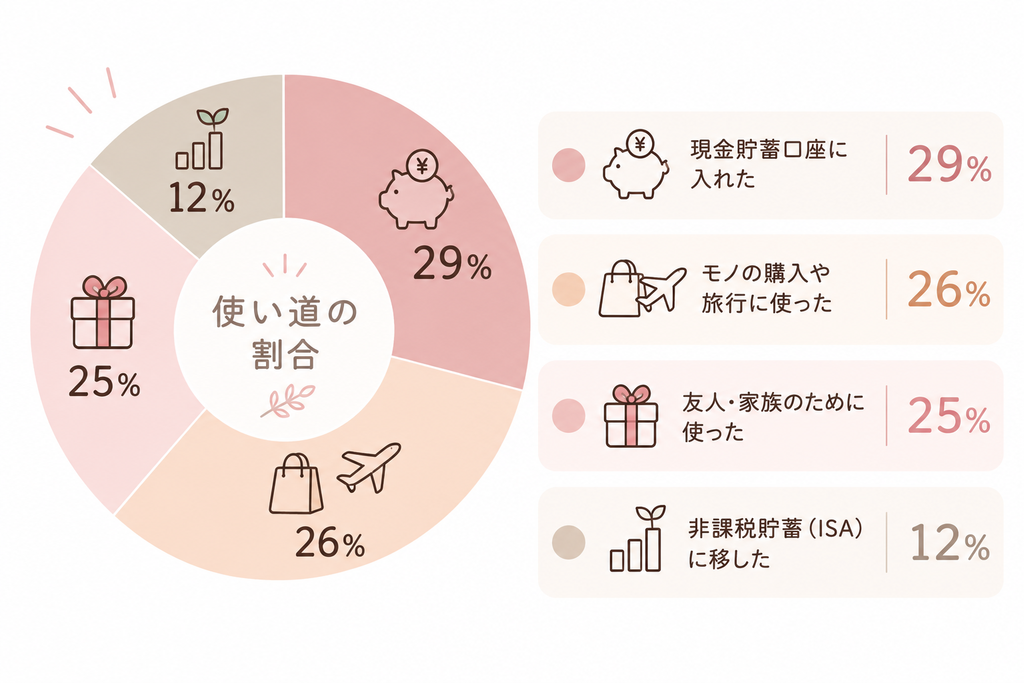
制度開始当初は「進学費用に使いたい」という回答が1位だったのに、実際には約4割が消費や贈り物に使い、貯蓄や資産運用に回したのは4割程度という結果に💦
これ、こどもNISAにもそのまま当てはまる話だと思う。
「教育費のために」と思って積み立てても、実際に本人がどう使うかは別問題なんだよね。
⑤ 制度の詳細がまだ流動的
2026年10月時点では、制度の細部は国会審議や各証券会社の案内を経て確定していく見通し。
始める直前には、最新情報を必ず確認しておきたいね。
リスクを踏まえて、できること
✔︎ 全額をこどもNISAに集中させず、他の備え(保険や親名義の資産、別の貯金)とバランスを取る
✔︎ 急な出費に備える分は、別で現金として確保しておく
✔︎ 早いうちから、お金の大切さや使い道について家族で話しておく
まとめ
正直、こどもNISAは制度としてはすごく良いと思ってる。
複利の力を18年間フルに使えるのは、親にはできても子ども自身にはなかなかできないこと。
時間を味方につけられる、っていう意味では最強の制度。
でも、イギリスの実例を見てもわかる通り、「貯める」ことと「ちゃんと活きたお金として使われる」ことは別の話。
だから私は、こどもNISAを「貯金箱」として使うだけじゃなくて、子どもが大きくなるにつれて、少しずつお金の話をしていくことも同じくらい大事だと思ってる。
「このお金は何のために、どうやって増えてきたのか」を本人が理解してるかどうかで、18歳になったときの使い方はきっと変わってくるはず。
制度に乗っかるだけじゃなくて、金融教育とセットで考えていきたいなー😊
※本記事は2026年10月時点の情報をもとに作成しています。制度の詳細は国会審議や各証券会社の案内により変更される可能性があるため、最新情報は金融庁や証券会社の公式サイトでご確認ください。シミュレーションは年率5%運用を仮定した試算であり、実際の運用成果を保証するものではありません。